
SMI 2027: nuevas cuantías, subida del 5,3 % y claves para las empresas
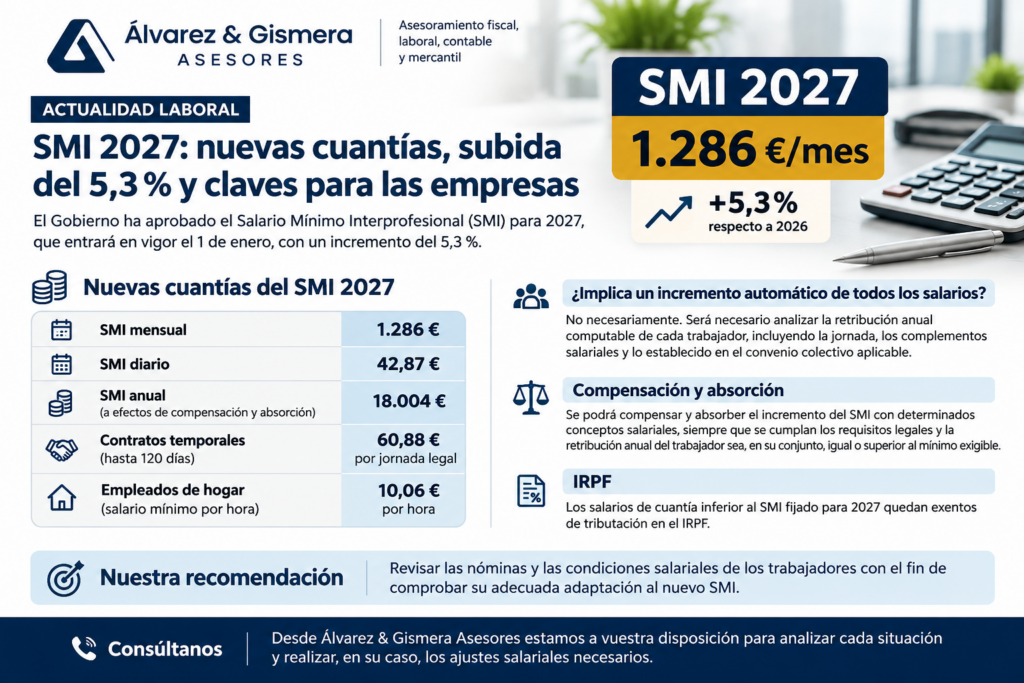
El Salario Mínimo Interprofesional (SMI) para 2027 se ha fijado en 1.286 euros mensuales, lo que representa un incremento del 5,3 % respecto a las cuantías vigentes hasta el 31 de diciembre de 2026.
La nueva regulación será aplicable desde el 1 de enero de 2027 y establece las siguientes cuantías:
Nuevas cuantías del SMI para 2027
Concepto/Cuantía
- SMI mensual: 1.286 €
- SMI diario: 42,87 €
- SMI anual a efectos de compensación y absorción: 18.004 €
Contratos temporales de hasta 120 días| 60,88 € por jornada legal de actividad
Empleados de hogar; 10,06 € por hora
¿Supone una subida automática de todos los salarios?
No necesariamente. El incremento del SMI no implica que todos los trabajadores deban experimentar automáticamente una subida salarial.
Para determinar si resulta necesario actualizar un salario, deberá analizarse la retribución anual computable del trabajador, teniendo en cuenta su jornada, los complementos salariales aplicables y las condiciones establecidas en el convenio colectivo o contrato de trabajo.
En aquellos casos en los que la remuneración anual computable sea inferior a la cuantía exigible conforme al nuevo SMI, deberá realizarse el ajuste necesario para garantizar el cumplimiento del mínimo legal.
Compensación y absorción salarial
La normativa contempla la posibilidad de compensar y absorber el incremento del SMI con determinados conceptos salariales que ya perciba el trabajador, siempre que se cumplan las condiciones legalmente establecidas.
En términos generales, cuando la retribución salarial anual del trabajador, considerada en su conjunto y en cómputo anual, sea superior al mínimo exigible, la revisión del SMI no tendrá por qué modificar la estructura ni la cuantía de su salario.
No obstante, será necesario analizar cada caso concreto, teniendo en cuenta los conceptos salariales incluidos en la nómina, las condiciones del convenio colectivo aplicable y las posibles previsiones específicas que puedan existir.
Las cantidades extrasalariales no deben confundirse con los conceptos salariales computables a estos efectos.
Exención de tributación en el IRPF
Según la información recogida en la circular, los salarios de cuantía inferior al SMI fijado para 2027 quedan exentos de tributación en el IRPF.
¿Qué recomendamos a las empresas?
Ante la entrada en vigor de las nuevas cuantías, recomendamos revisar las nóminas y las condiciones salariales de los trabajadores para comprobar que se ajustan correctamente al nuevo SMI.
Esta revisión debe realizarse teniendo en cuenta no solo el salario base, sino también la jornada de trabajo, los complementos salariales, las pagas extraordinarias y el convenio colectivo aplicable.
Estamos a disposición de nuestros clientes para analizar cada situación y realizar, en su caso, los ajustes salariales necesarios con motivo de la actualización del Salario Mínimo Interprofesional para 2027.